

آخرین اخبار
پرسپولیس چه زمانی از زیان خارج میشود؟
بر اساس گزارش رسانه ورزش اپ، میان ارقام چشمگیر موجود در سند توجیهی افزایش سرمایه باشگاه پرسپولیس، بخشی از متن از اهمیت خاصی برخورد...
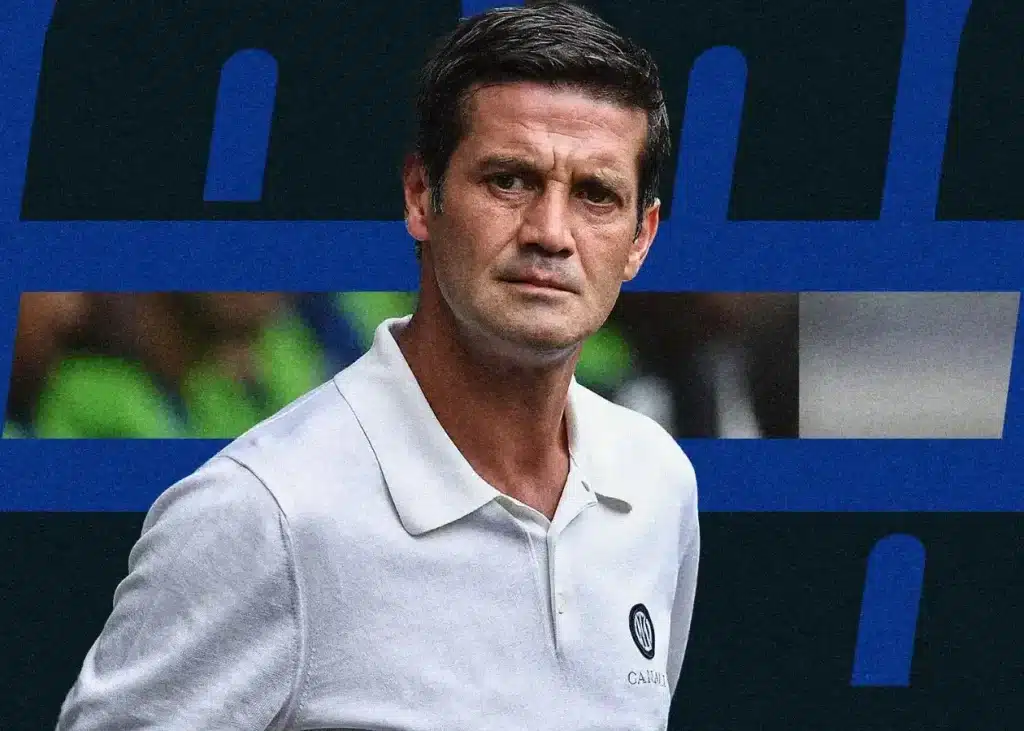
کیوو: اینتر یک رهبر بزرگ را از دست داد
بر اساس گزارش ورزش اپ، کریستین کیوو در نشست خبری پیش از مسابقه با بولونیا، ناکامی اینتر در لیگ قهرمانان اروپا مقابل کلوب بروژ را ب...
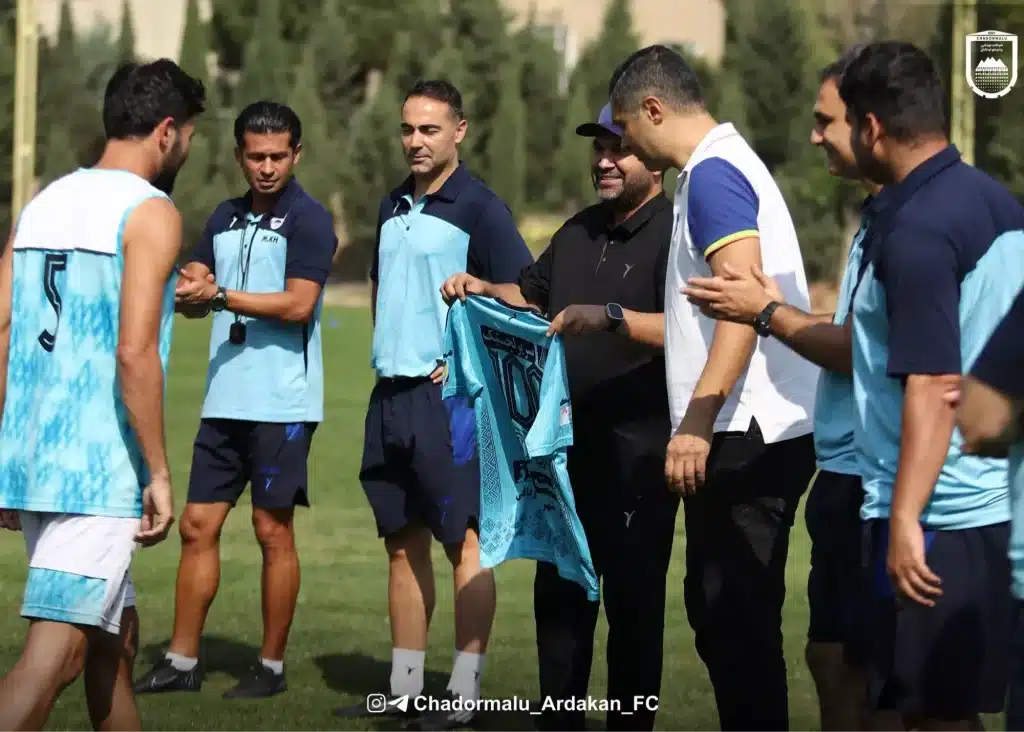
پیراهن شماره ۱۰۰ برای مرد روزهای مهم چادرملو
به گزارش ورزش اپ، اردوی آمادهسازی تیم چادرملو جهت حضور در مسابقه هفته نهم لیگ برتر با برگزاری آیین گرامیداشتی برای سیروس صادقیان ...
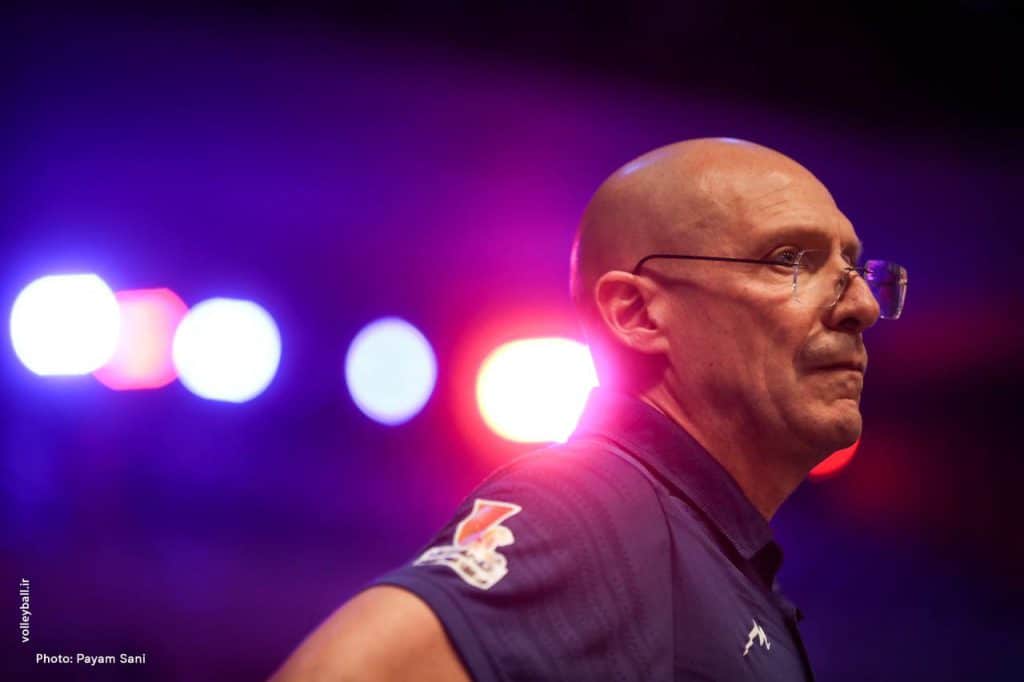
تلفات جنگ اوکراین و روسیه برای سرمربی ایران!
به گزارش ورزش اپ، باشگاه والیبال پروجکت ورشوی لهستان که هدایت آن را روبرتو پیاتزا بر عهده دارد، در پی انتشار خبرهایی پیرامون حملات...
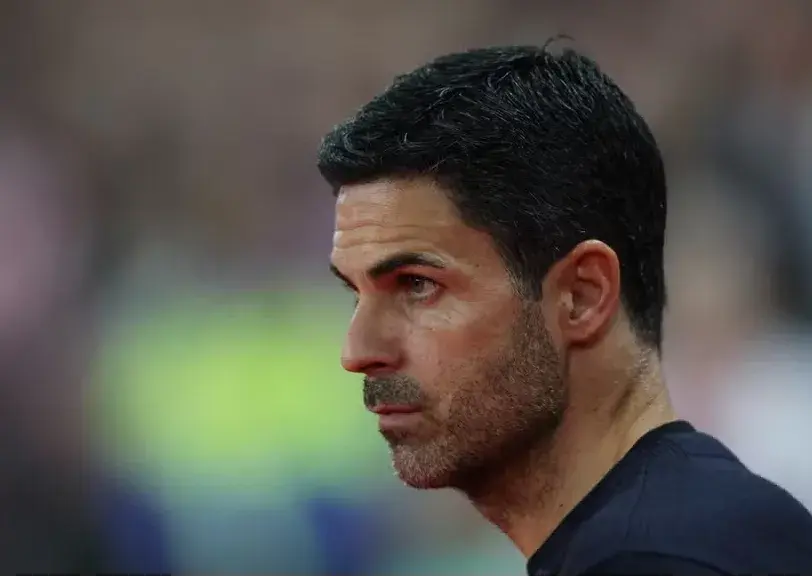
آرتتا خبر داد: بازگشت چهار ستاره مصدوم
بر اساس گزارش ورزش اپ، باشگاه آرسنال ابراز امیدواری کرده که مارتین زوبیمندی بتواند تیم را در سفر یکشنبه به مقصد استادیوم ناتینگهام...
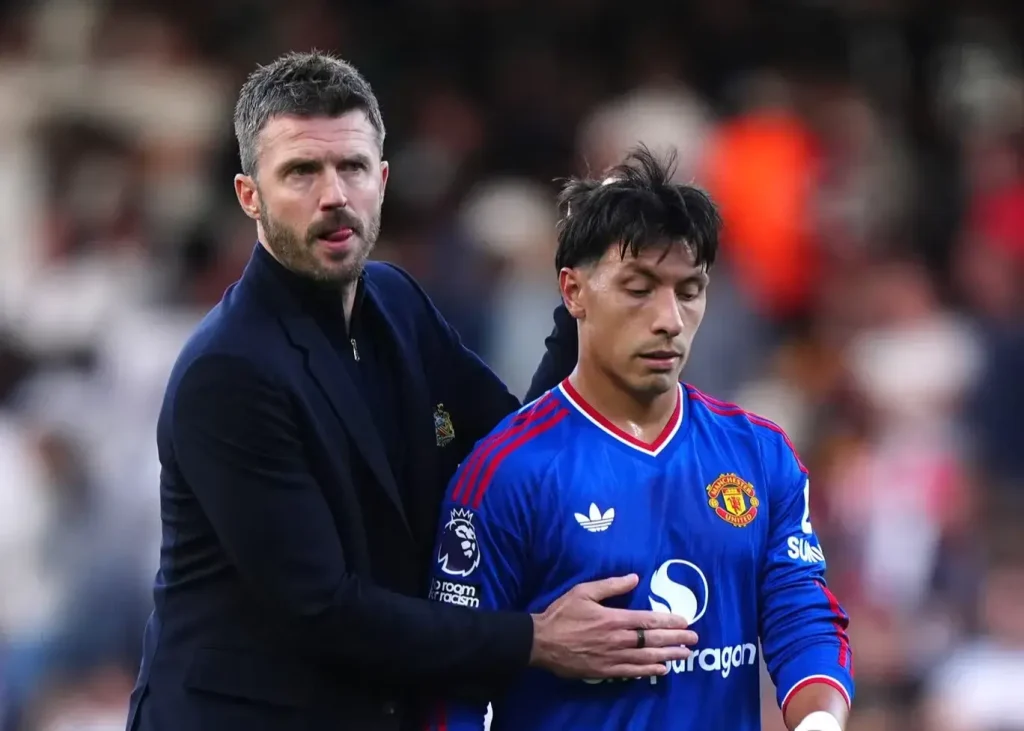
کریک: تمام شد، دیگر به عقب نگاه نمیکنیم
بر اساس گزارش رسانه ورزش اپ، مایکل کریک اظهار داشت که عذرخواهی لیساندرو مارتینز را به دلیل مواضع جنجالیاش پیرامون مدیریت منچستر ی...
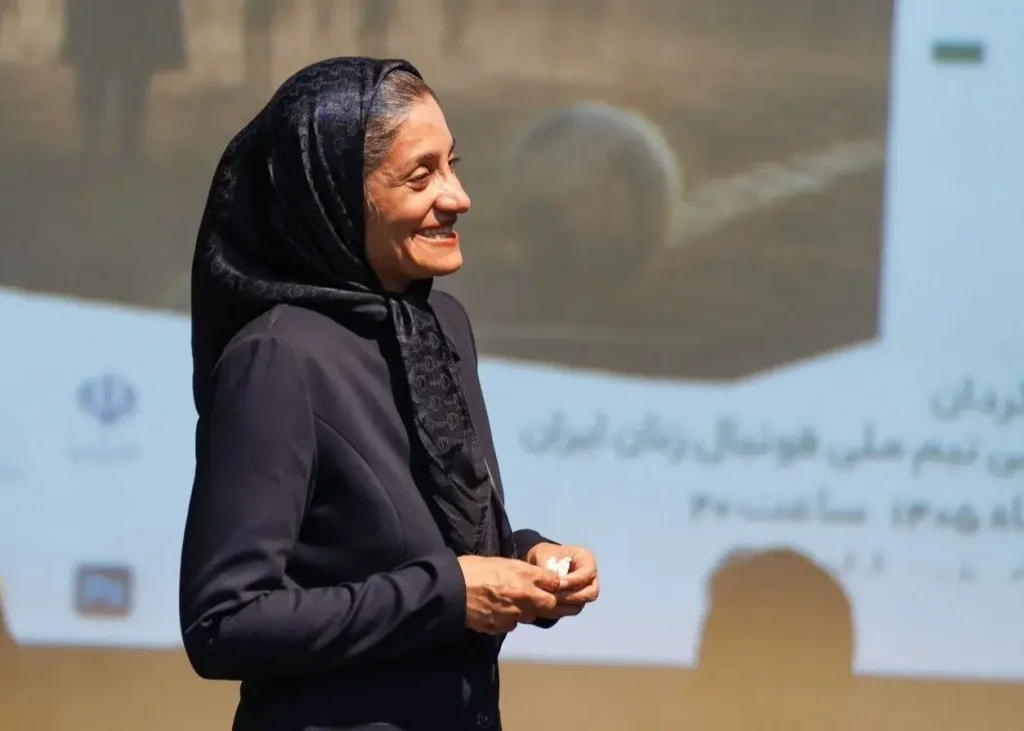
مرضیه جعفری، دوباره برای تاج آسیا!
به گزارش ورزش اپ، نام مرضیه جعفری بار دیگر در فهرست نامزدهای جوایز سالانه کنفدراسیون فوتبال آسیا به چشم میخورد. سرمربی خاتون بم و...
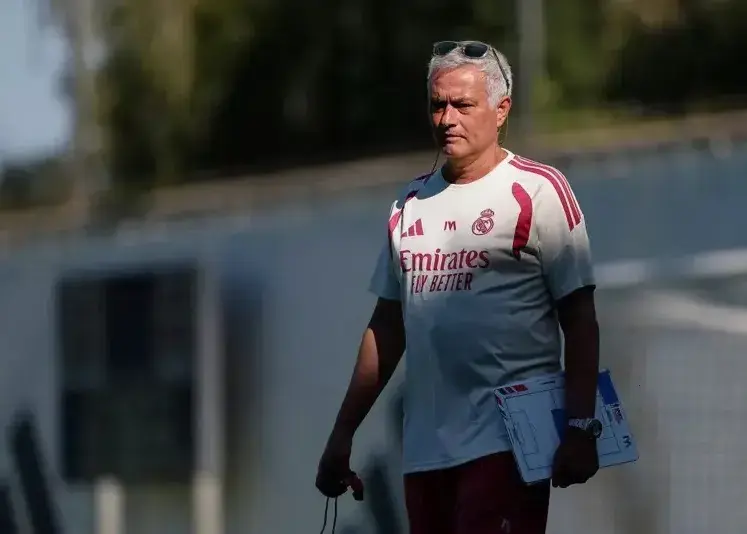
مورینیو داور الکلاسیکو را تغییر میدهد؟
بر اساس گزارش رسانه ورزش اپ، روبرتو گومز طی2 سخنرانی در برنامه «لا تریبو» از رادیو مارکا پرده از این حقیقت برداشت که برخلاف پیشبی...
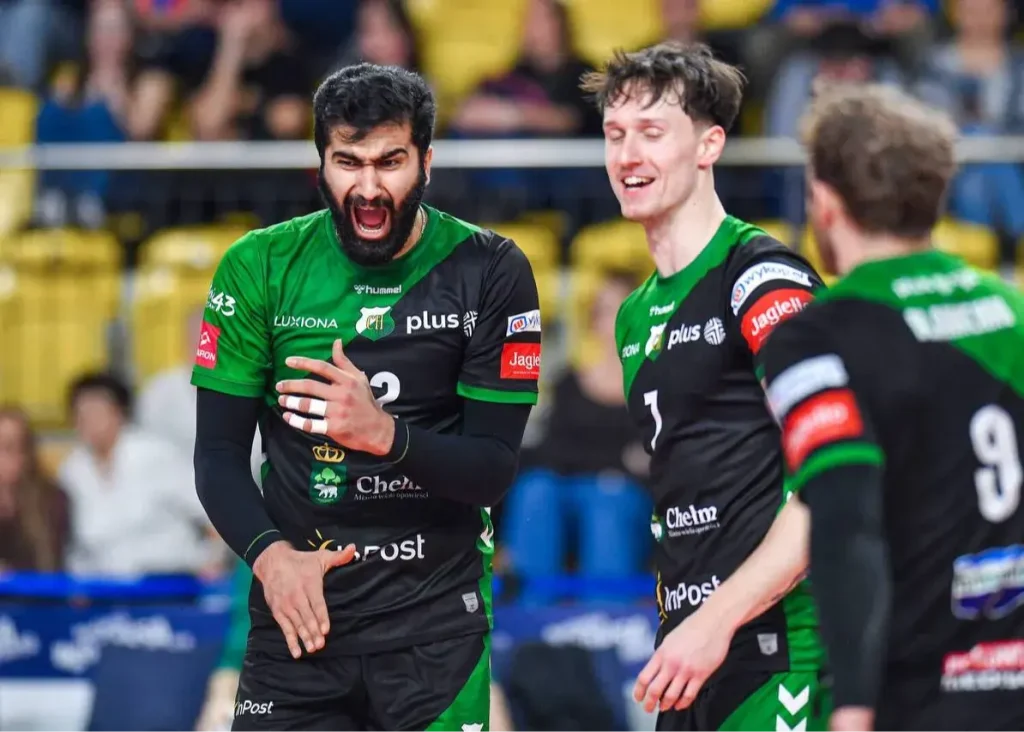
گزارش جالب یک رسانه مشهور از لژیونرهای ایران
بر اساس گزارش رسانه ورزش اپ، کوچ پرتعداد والیبالیستهای ایرانی به سمت رقابتهای برونمرزی در فصل جدید، توجه یک رسانه خارجی را به خ...
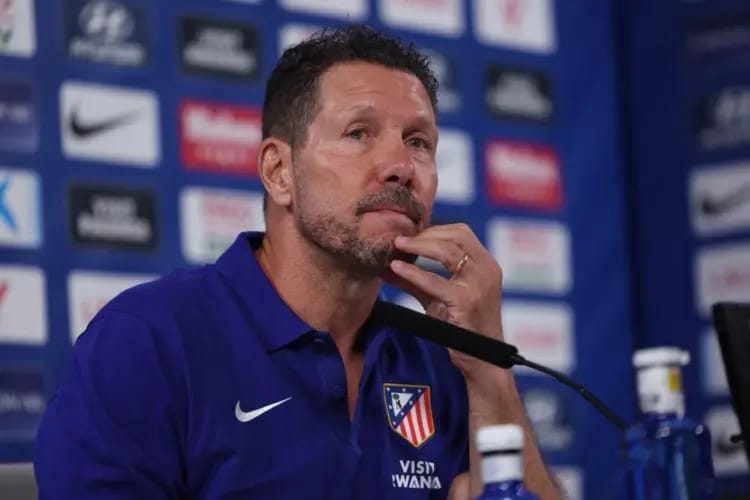
سیمئونه: این اتلتیکویی نیست که انتظار دارم
به گزارش ورزش اپ، دیگو پابلو سیمئونه در نشست خبری پیش از بازی اتلتیکومادرید و اسپانیول در ورزشگاه آرسیدی حضور پیدا کرد. سرمربی ۵۵...
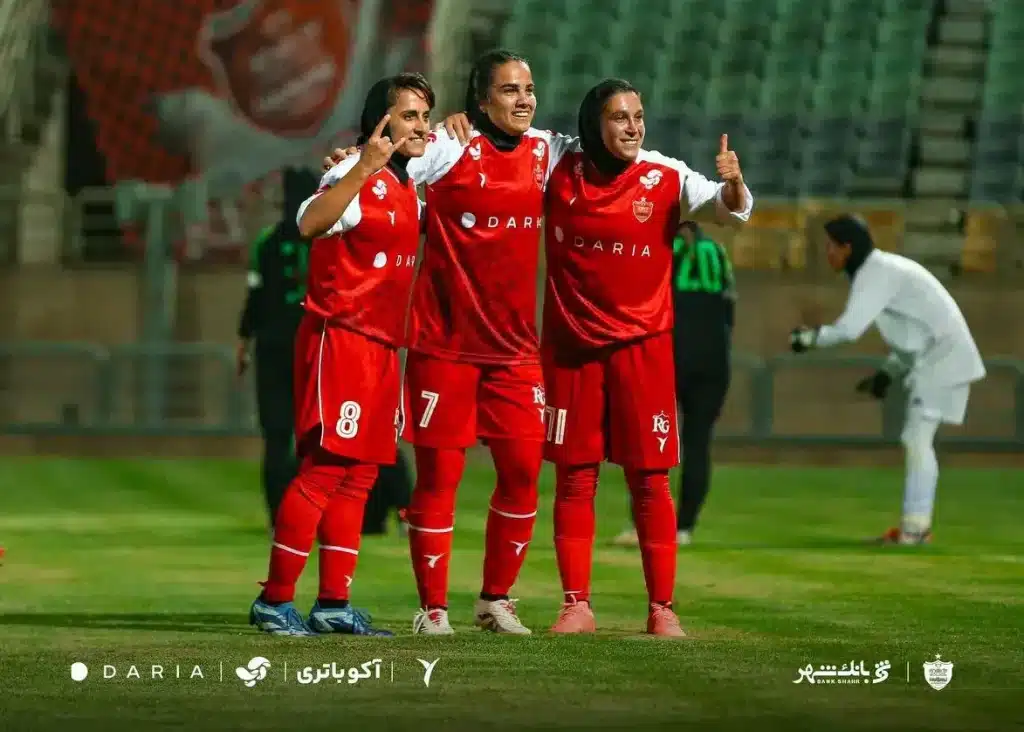
شش بازیکن تیم ملی زنان در پرسپولیس!
بر اساس گزارشهای ورزش اپ، جزئیات جالبتوجهی از برنامهریزی باشگاه پرسپولیس برای پیشرفت فوتبال زنان در گزارش توجیهی افزایش سرمایه ...
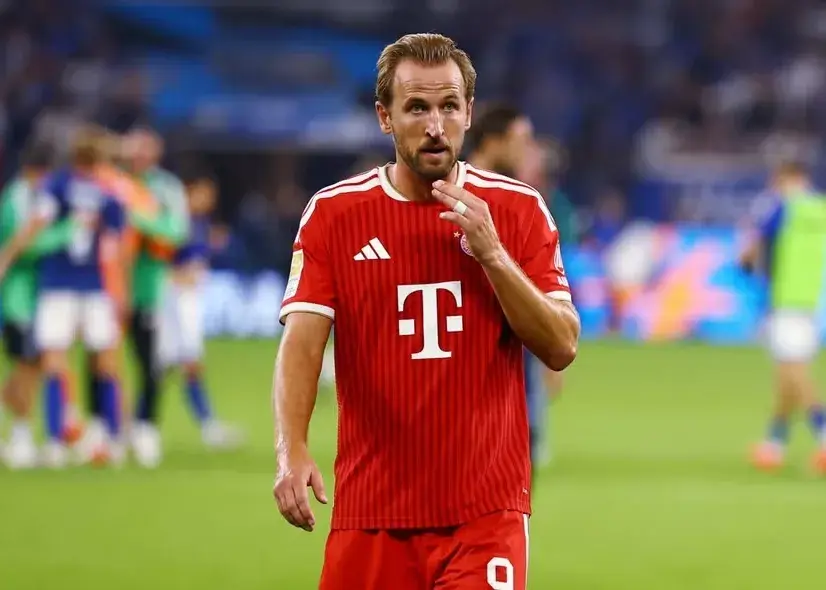
بمب بزرگ بایرن بهزودی منفجر میشود
بر اساس گزارش اسکای اسپورتs، به نظر میرسد هری کین احتمال بازگشت به لیگ برتر انگلیس در سال ۲۰۲۷ را رد کرده است، زیرا او برای تمدید...
 فوتسال
 تیراندازی با کمان
 دوومیدانی
 اتومبیلرانی
 بدمینتون
 بیسبال
 فوتبال ساحلی
 بیلیارد
 بدنسازی
 بولینگ
 بوکس
 شطرنج
 دوچرخهسواری
 شمشیربازی
 گلبال
 گلف
 ژیمناستیک
 هندبال
 هاکی
 سوارکاری
 جودو
 جوجیتسو
 کبدی
 کاراته
 کوراش
 موتورسواری
 سنگنوردی
 قایقرانی
 تیراندازی
 والیبال نشسته
 اسکیت
 اسکیتبرد
 اسکی
 اسکواش
 شنا
 تنیس روی میز
 تنیس
 واترپلو
 وزنهبرداری
 بسکتبال با ویلچر
 ووشو